
実験を自動で回す仕組みに、これまでにない規模の資金が集まっています。一方で、この分野から退いた企業もあります。
技術がどこまで進んだかとは別に、事業として何が成り立ち、何が続かなかったのでしょうか。事例と数値から見ていきます。
シード段階で数百億円という調達
2025年、この分野に大型の資金が入りました。
Lila Sciencesは2025年3月、2億ドル(約318億円)のシード資金を調達しました。2023年にFlagship Pioneeringから生まれた会社で、AIと自動化された実験室を組み合わせた発見のプラットフォームを掲げています。同年10月にはシリーズAを3.5億ドル(約557億円)で完了し、累計調達額は5.5億ドルに達しました。評価額は13億ドルを超えています。
Periodic Labsは2025年9月、3億ドル(約477億円)のシード資金を調達して活動を公にしました。創業者はOpenAIで大規模言語モデルの開発に携わったLiam Fedus氏と、Google DeepMindで材料探索AIのGNoMEを主導したEkin Dogus Cubuk氏です。高温超伝導体の探索を最初の目標に掲げています。
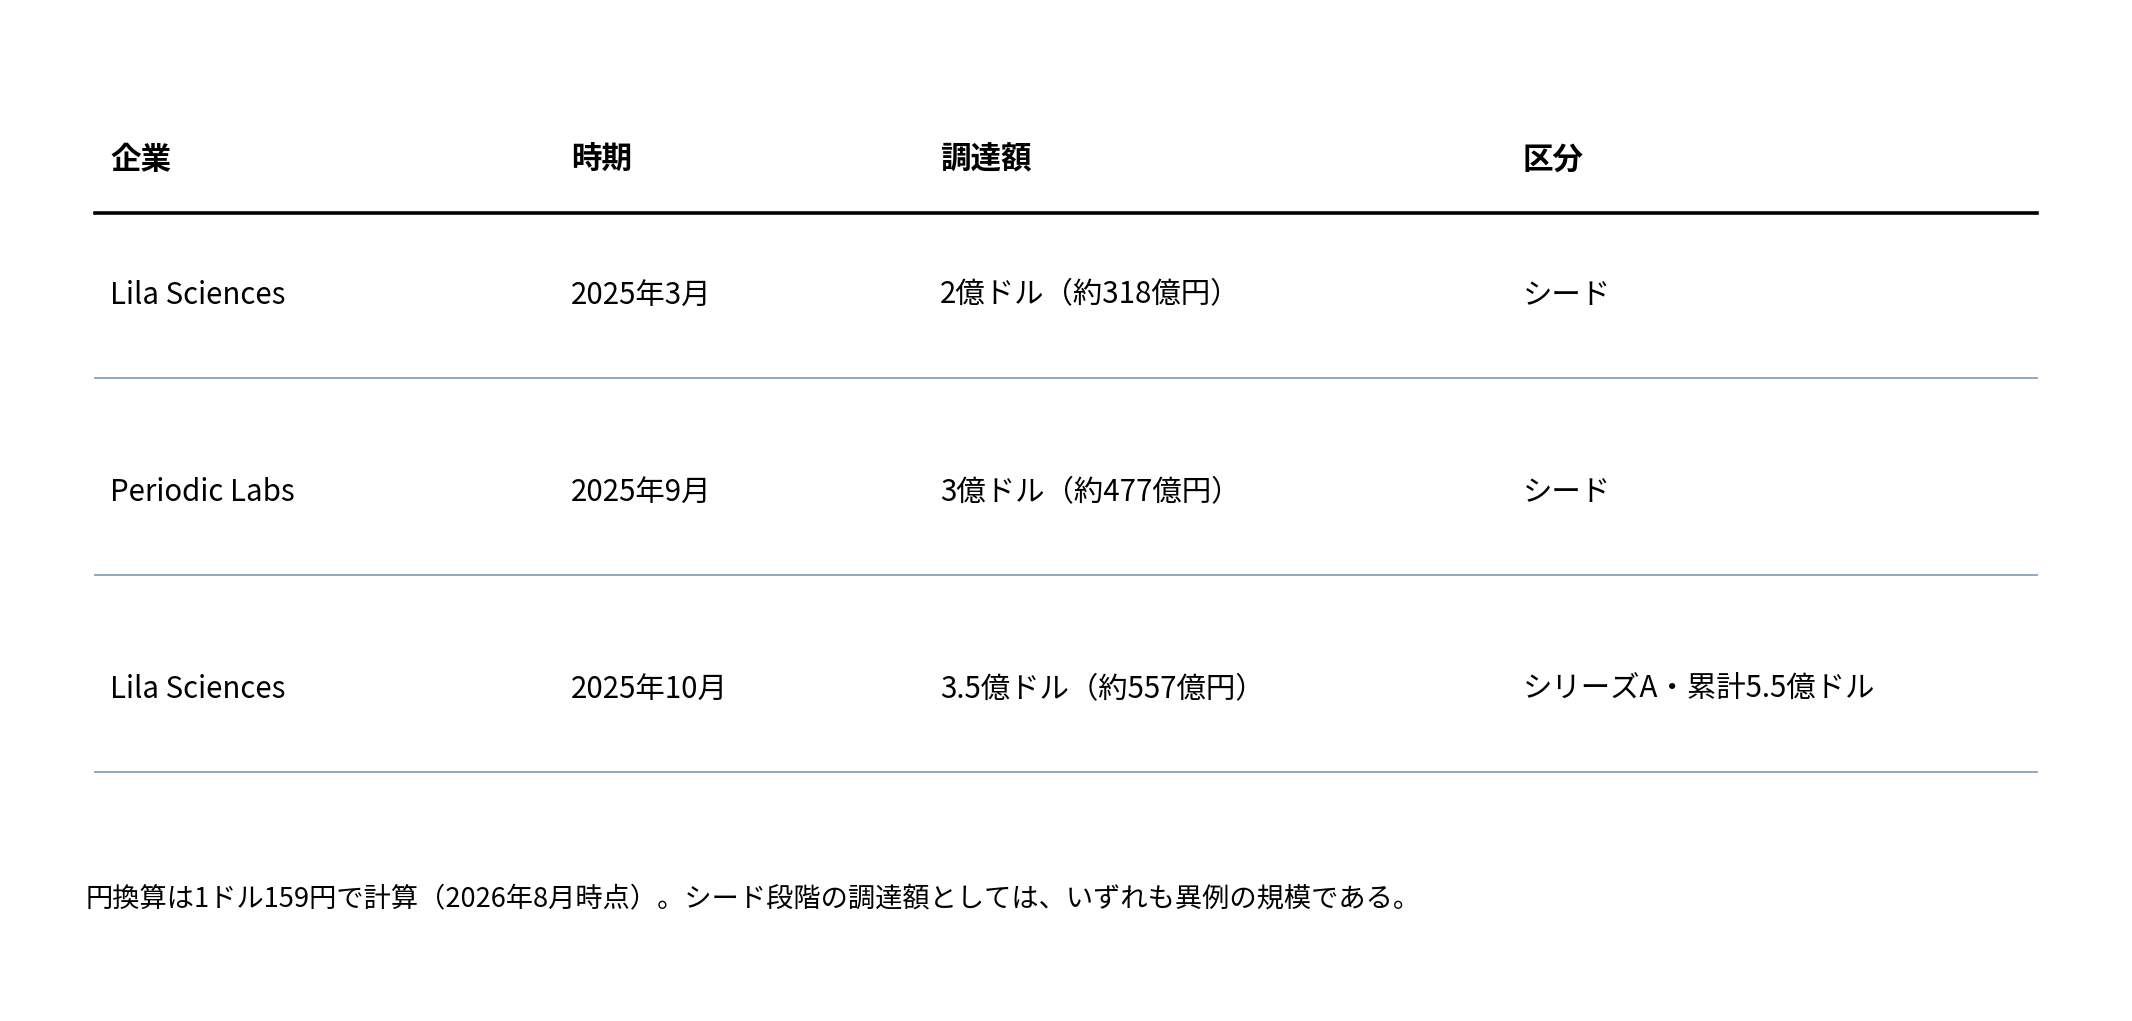
通常のシード資金は数億円から十数億円の規模です。数百億円という金額は、後期段階の調達に近い水準になります。
背景には、大規模言語モデルの学習に使えるデータが頭打ちになりつつあるという認識があります。Periodic Labsは公開時のブログで、これまでの科学向けAIはインターネット上の情報で学習してきたが、その源泉は使い尽くされつつある、と述べています。実験によって新しいデータを自ら作り出す、という発想です。
投資家の顔ぶれも特徴的です。Periodic LabsにはAndreessen HorowitzやNVIDIA、Jeff Bezos氏、Eric Schmidt氏らが出資しています。Lila Sciencesには、NVIDIAの投資部門に加えて、アブダビ投資庁の子会社や米国の年金基金が名を連ねています。
退いた企業、続けた企業
一方で、この分野から退いた企業もあります。
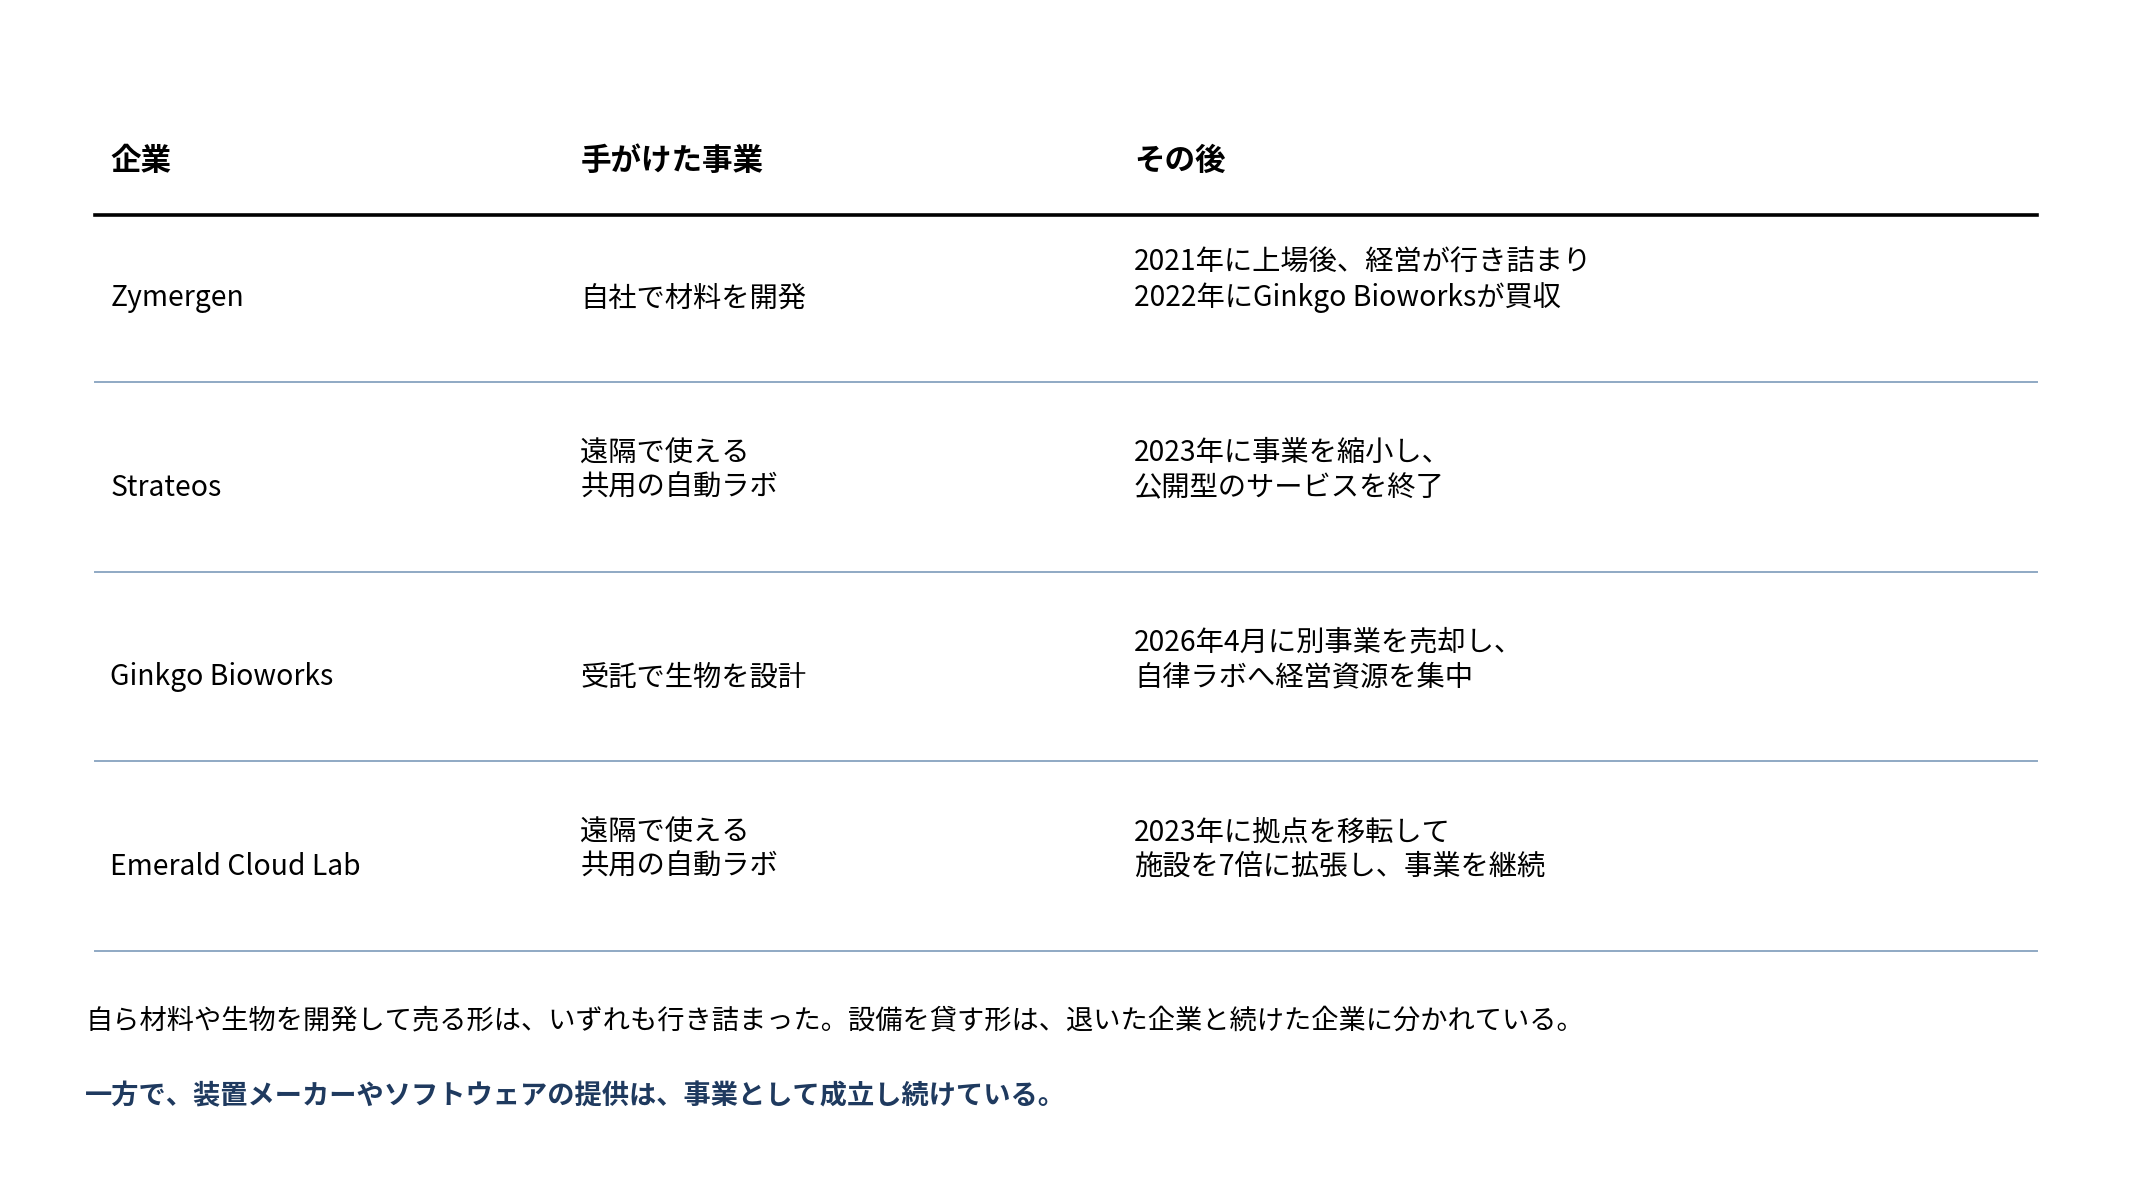
Zymergenは、AIとロボットで新しい材料を開発することを掲げた会社でした。2021年に上場しましたが、その後経営が行き詰まり、2022年にGinkgo Bioworksが買収しています。
Strateosは、自動化された実験設備を遠隔から使えるようにするサービスを提供していました。2023年に事業を縮小し、公開型のサービスを終了しています。
同種のサービスを手がけるEmerald Cloud Labは、事業を続けています。2023年にはカリフォルニア州からテキサス州へ拠点を移し、施設面積を従来の7倍に広げました。約230台の自動化装置を備え、最大500件の実験を同時に実行できるとしています。同じ形の事業でも、結果は分かれています。
受託から自律ラボへ
直近で最も明確な方向転換は、米国の合成生物学企業Ginkgo Bioworksのものです。
同社は生物の設計を受託する事業から出発し、2021年に上場しました。2026年4月、感染症の監視を手がけるバイオセキュリティ事業を売却し、自律ラボへ経営資源を集中させています。
2026年第1四半期の売上高は1,900万ドル(約30億円)で、前年同期から49%減りました。現金及び現金同等物と有価証券は3億7,300万ドル(約593億円)、2026年通期の資金流出は1億2,500万ドルから1億5,000万ドルの見込みとしています。
同社が中核に据えるのが、Nebulaと呼ぶ自律ラボの基盤です。100を超える実験手順が登録され、50種類以上の装置が接続されていると説明しています。CEOのJason Kelly氏は、自律ラボが実験台に取って代わるのは多くの人が思うより早い、と述べています。
減収が続くなかで、既存事業を売って一つの方向に賭けた形です。この判断が正しかったかどうかは、これからの数字が示すことになります。
何が成り立ち、何が続かなかったのか
並べてみると、事業の形によって結果が分かれています。
うまくいかなかったのは、大きく二つの形です。
一つは、自分たちで材料や生物を開発して売る形です。開発には時間がかかります。ラボで良い結果が出ても、量産できる形にするまでには別の工程が要ります。その間、収入は立ちません。Zymergenが行き詰まった背景には、この時間差があります。
もう一つは、自動化された設備を共用で貸す形です。こちらは結果が分かれました。公開型のサービスを終えたStrateosと、施設を7倍に広げて続けているEmerald Cloud Labが、同じ形の事業でありながら逆の道をたどっています。
難しさの所在ははっきりしています。遠隔から誰でも実験を発注できるという構想は明快ですが、実際には実験の種類ごとに手順を作り込む必要があります。装置をつなぐ部分も個別対応になります。想定外の事態には人が介在します。多品種の実験を薄く広く引き受けようとすると、この作り込みの費用が回収できません。
加えて、設備は使われていない時間もコストを生みます。稼働率を上げるには利用者を集める必要があり、利用者を集めるには対応できる実験の幅を広げる必要がある。その幅を広げるほど作り込みが増える、という構図になります。この循環を回せるだけの規模と顧客を確保できるかどうかが、分かれ目になったと見られます。
なお、Ginkgo Bioworksのように受託で設計を請け負う形から自律ラボへ移った例は、事業をたたんだのではなく、軸足を移した例にあたります。
一方、成立し続けているものもあります。
一例が、装置そのものを売る事業です。分注装置や実験用ロボットのメーカーは、以前から事業として確立しています。買い手は自分の実験に合わせて使うので、作り込みの費用は買い手側が負担します。
探索を支援するソフトウェアも同様です。ソフトウェアは装置と違って複製にかかる費用がほとんどなく、利用者が増えるほど採算が取りやすくなります。開発した側が実験そのものを引き受けるわけではないため、実験ごとの作り込みも発生しません。
実験を自動で回す仕組みが役に立つことと、その仕組みを売って利益が出ることは、別の問題です。
各国が投じている公的資金
民間だけでなく、各国が公的資金も投じています。
カナダは2023年、トロント大学のAcceleration Consortiumに2億カナダドル(約226億円)を配分しました。カナダの大学に対する連邦の研究助成としては過去最大の規模です。
米国では複数の枠組みが動いています。半導体の新材料開発では、CHIPS法に基づく公募で最大1億ドル(約159億円)が示されました。エネルギー省のARPA-Eは触媒開発の12件に3,400万ドル(約54億円)を配分しています。NSFは2026年、材料イノベーションプラットフォームの新規2拠点に5,000万ドル(約80億円)を投じると発表しました。
日本も2026年に大型の拠点整備を始めています。詳しくは次の節で見ていきます。
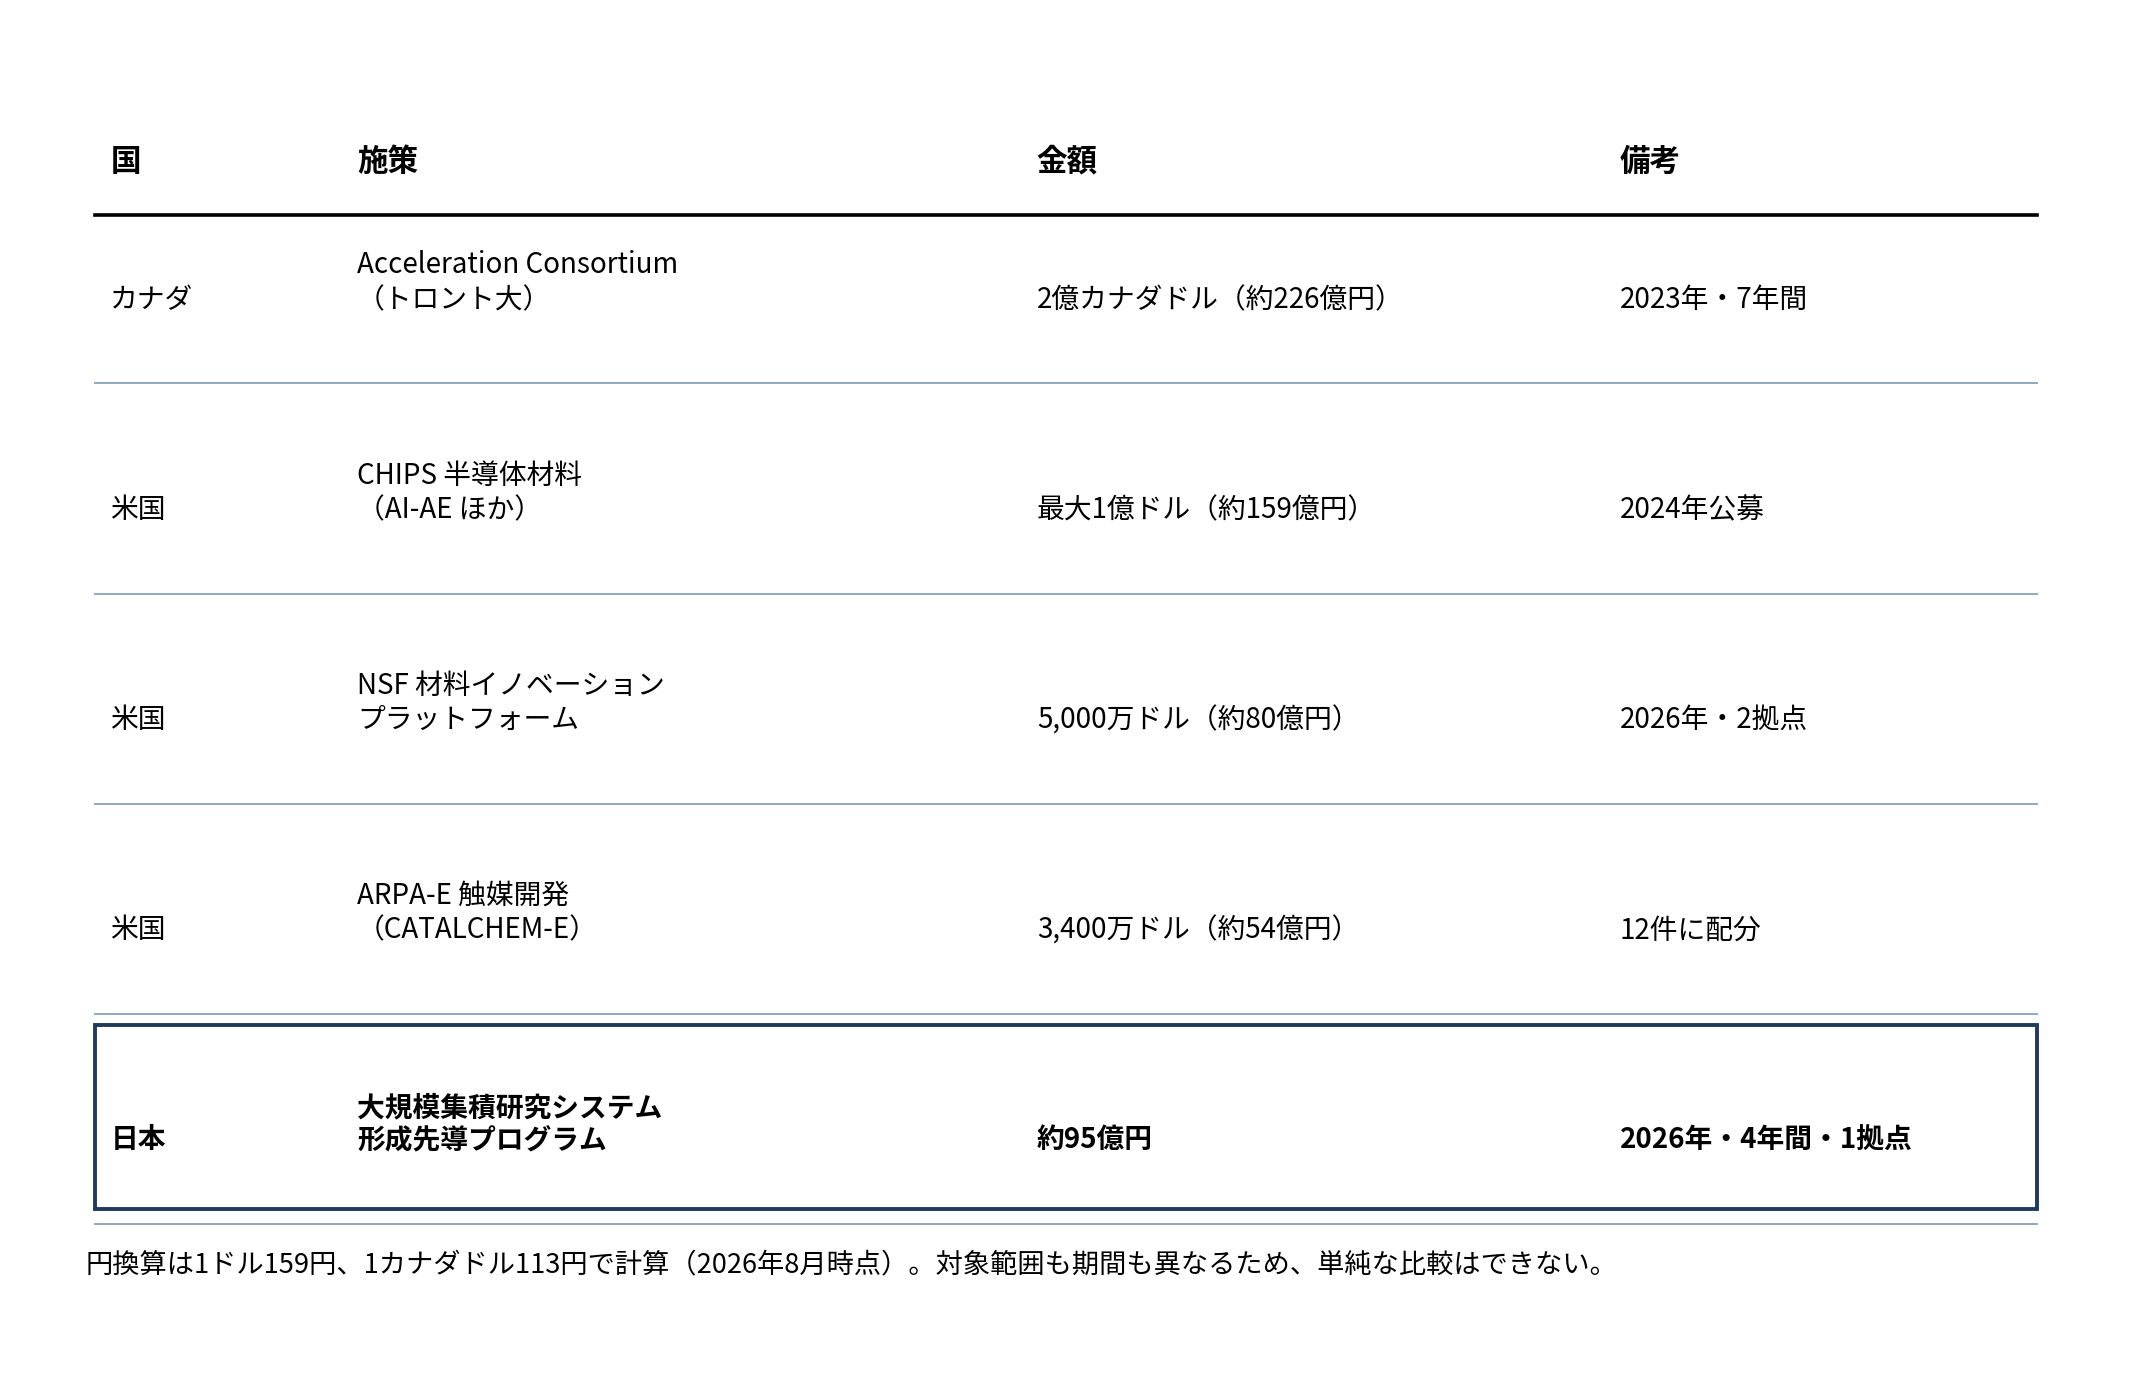
これらの施策には共通点があります。個々の研究室に資金を配るのではなく、装置とデータを集約した拠点を作り、複数の機関で共用する形をとっていることです。自律実験の設備は一つの研究室で持つには重く、稼働率も上げにくいためです。
ただし、対象範囲も期間も違うため、金額だけを並べて優劣を語ることはできません。米国では2026年度の予算教書でNSFやARPA-Eへの大幅な削減が提案され、議会の審議を経て一部が修正されるという経緯もありました。予算は年度ごとに動きます。
日本はどこにいるのか
日本の動きは、2025年までと2026年とで様相が変わります。
これまで――データを整えることに重心があった
文部科学省は2021年の「マテリアル革新力強化戦略」に基づき、マテリアルDXプラットフォームの整備を進めてきました。三つの事業から成り、それぞれデータを創出する、統合して管理する、利活用する、という役割を担っています。
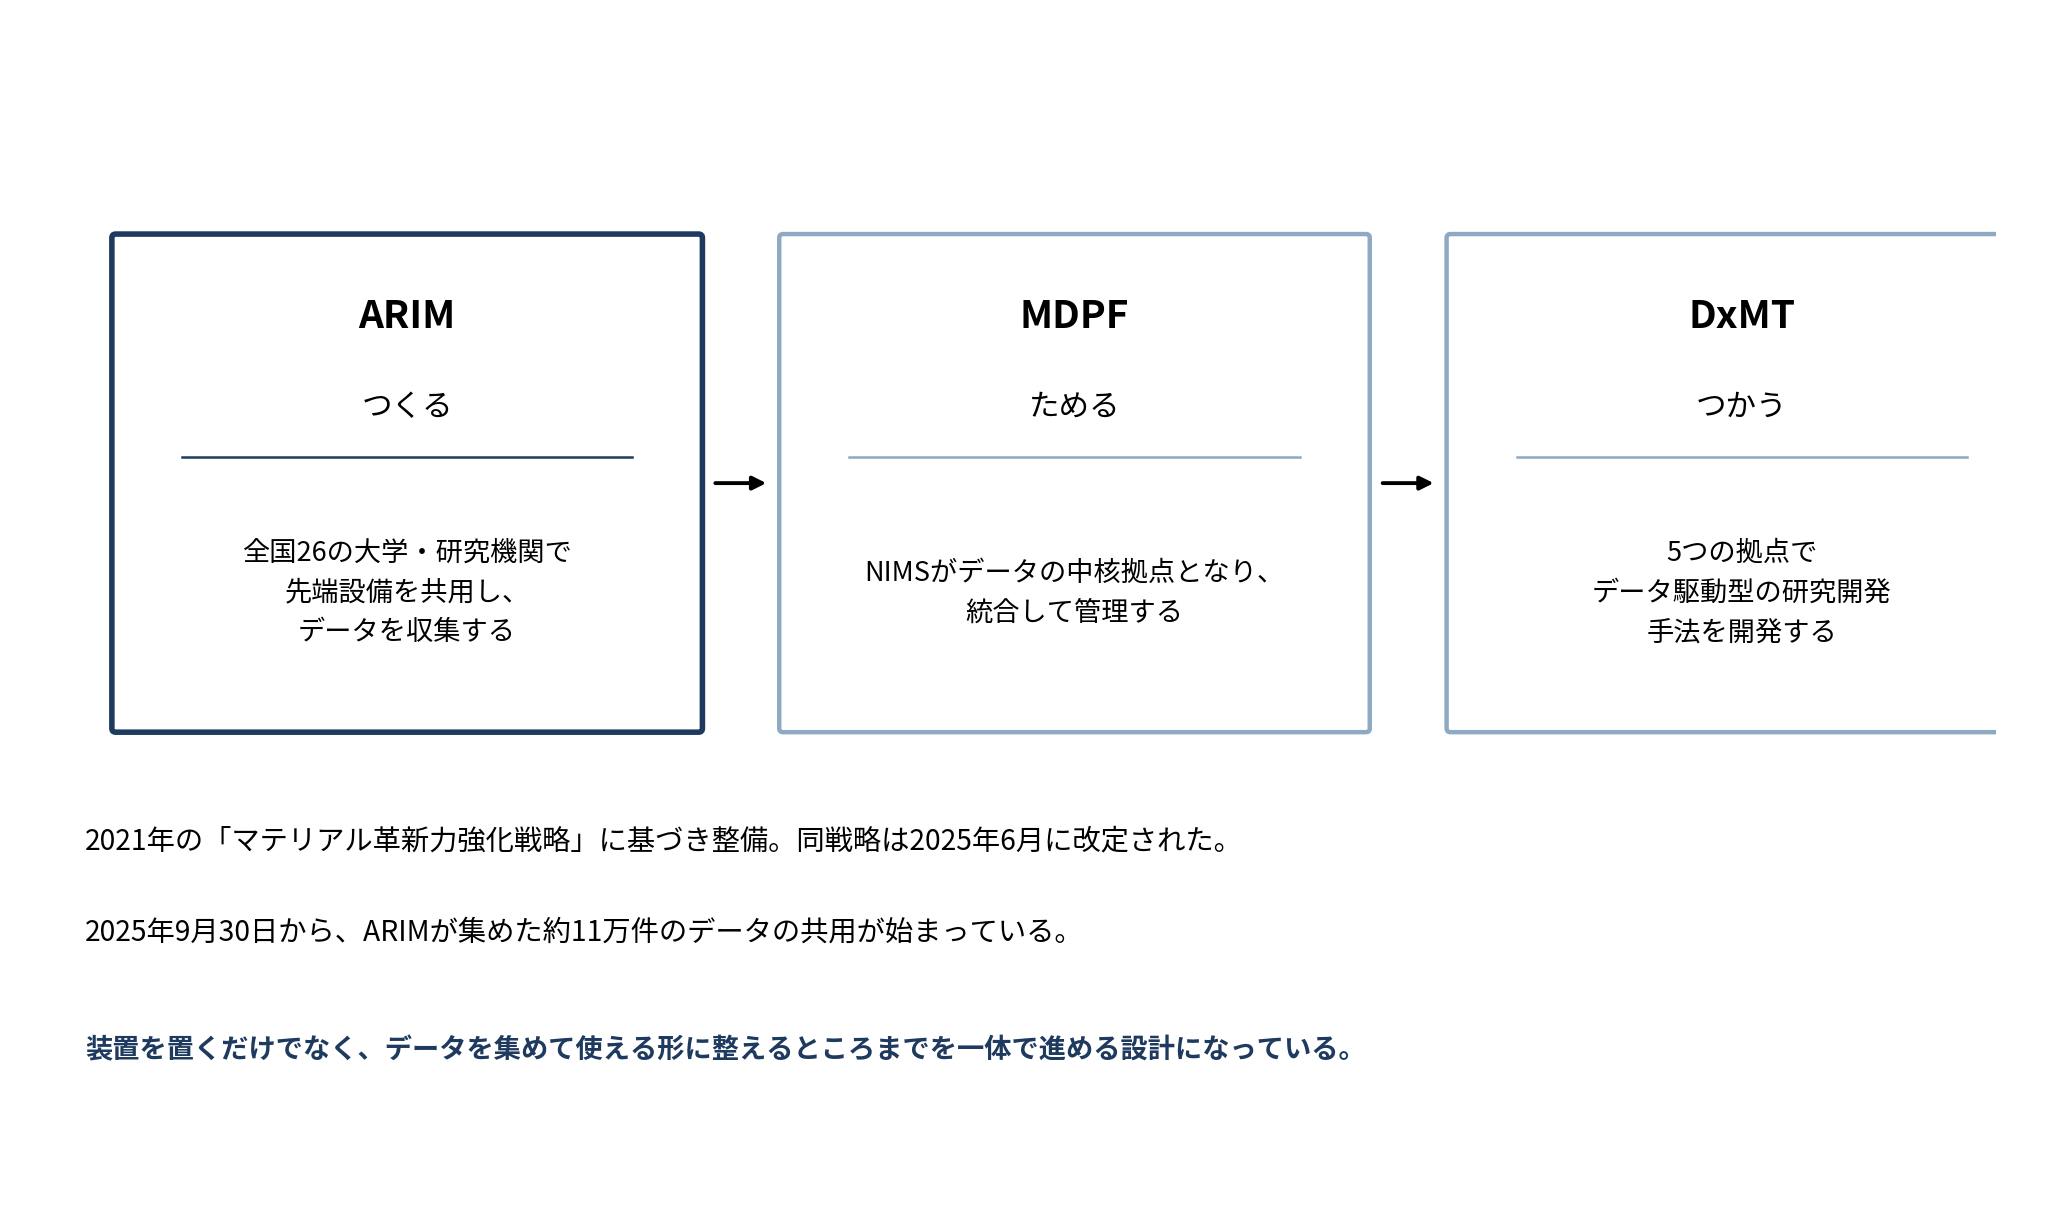
データを創出する側のARIMは、全国26の大学・研究機関に先端設備の共用体制を整えるものです。装置ごとに形式の異なる計測データや加工プロセスのデータを統一し、機械学習に使いやすい形に整えてきました。2025年9月30日から、約11万件のデータの共用が始まっています。2025年度には半導体基盤プラットフォームが加わりました。戦略そのものも2025年6月に改定されています。
この時期の投資は、装置を大規模に集約するというより、データを集めて使える形に整えることに向いていました。
企業は自前で仕組みを作ってきた
国の投資がデータ整備に向かう一方、企業側は自社で仕組みを作り、成果を公表してきました。
旭化成は2018年、ポリエチレン製造に使う触媒の開発で最初の成果を出したのを起点に、社内向けのMI環境を整備してきました。低燃費タイヤ用のポリマー材料では、通常は数年かかる開発を半年程度に短縮したとしています。組成の検討から実験、評価までを自動化する「スマートラボ」も2022年度に稼働させています。
AGCは独自のデータベース「ARDIS」と分析ツール「AMIBA」を開発し、2022年6月からR&D部門で本格運用を始めました。電子実験ノートとして日々のデータを統一形式でためたうえで、機械学習やベイズ最適化で分析する仕組みです。高強度ガラスの組成開発では、通常1年程度かかる開発が1.5カ月で完了したと説明しています。
TDKは2013年からMIに取り組み、2023年4月にAIデータ分析プラットフォーム「Aim」の社内運用を開始しました。実験・計測データの解析時間の短縮と実験回数の削減を狙ったもので、国内の研究部門から海外拠点へ展開する計画です。
企業の枠を超えた動きもあります。2021年には、NIMSと旭化成、三菱ケミカル、三井化学、住友化学が水平連携し、最少の実験回数で高い予測精度を得る汎用的なAI技術を共同開発したと発表しました。競合関係にある素材メーカーが、手法そのものを共同で開発した事例です。
素材産業の裾野が広く、各社の社内にデータと現場の知見が蓄積されている点は、他国にはない条件です。標準づくりでも先行しており、分析データの共通形式であるMaiMLは、日本分析機器工業会が原案を作成して2024年5月にJIS K 0200として制定されました。
2026年――装置への投資が始まった
2026年に入り、国の投資の向きが変わります。
文部科学省は2026年3月31日、「AI for Scienceの推進に向けた基本的な戦略方針」を策定しました。第7期科学技術・イノベーション基本計画の期間にあたる2026年度から2030年度までの5年間を「集中改革期間」と位置づけ、研究設備の自動化・自律化・遠隔化を含む研究インフラの強化を掲げています。
具体的な事業も動き出しました。2026年6月9日、「大規模集積研究システム形成先導プログラム」の採択機関として、自然科学研究機構分子科学研究所が選ばれています。愛知県岡崎市に国内最大級のスマートクラウドラボ「iLIS」を整備するもので、事業期間は2026年度から2029年度までの4年間、総事業費は約95億円です。
自動有機・無機合成システム、液体ハンドリングロボット、MRI、放射光施設、クライオ電子顕微鏡、次世代シーケンサー、質量分析装置などをネットワーク化し、化学・材料科学・生命科学のデータ標準化を進める計画です。2028年度から全国の研究者への本格的な供用を開始するとしています。
研究プロジェクト側の枠組みも新設されました。科学技術振興機構が公募する「AI for Science革新的研究推進事業(ARiSE)」は、ハイスループットに向けた自動自律化やAIエージェント群の開発を掲げています。
データを整えてきた土台の上に、装置を集約した拠点が加わる形です。ARIMが積み上げてきたデータ標準化の経験が、新しい拠点でどう活きるかが次の焦点になります。
成果が出るのはこれから
ここまでの事実を整理すると、二つのことが言えます。資金は集まっていること。そして事業の形によって、成否がはっきり分かれていることです。
追いかけるうえで有効なのは、上場企業の開示です。Ginkgo Bioworksは四半期ごとに売上と資金の流出を公表しており、自律ラボへの転換が数字にどう表れるかを外部から確認できます。この分野で継続的に検証できる材料は多くありません。
非上場の企業については、調達額よりも顧客の有無を見るほうが実態に近くなります。Periodic Labsは2026年3月時点で半導体業界に初期の顧客を得たと報じられています。誰が対価を払っているかは、技術が実務で使われているかどうかの手がかりになります。
公的な事業についても同様です。ARIMが約11万件のデータを共用に出したことは確認できますが、そのデータが実際にどれだけ使われ、どんな材料につながったかは、これから積み上がっていく部分です。
この分野を追うときは、調達額や施設の規模よりも、何がどれだけ作られたか、その仕組みが繰り返し使えているかを見るほうが実態に近くなります。
資金の集まり方は期待の大きさを示しますが、それ自体は成果ではありません。数字が出てくるのはこれからです。
